【日本国内のEV販売】2026年9月のEVシェアは5.7%、6月を上回る過去最多を更新!
記事公開:2026/10/14
皆さんおはようございます、八重さくらです!
今回は6月を上回る過去最多となった、2026年9月の国内のEV販売状況を解説します!
※この記事は2026年9月の情報です。最新情報はこちらから:EV販売台数の記事一覧(翌月中旬頃更新)
2026年9月の日本国内における軽自動車を含む乗用車全体の販売台数は、360,743台だった。これは前年同月の2025年9月(357,461台)とほぼ同等となった一方、COVID-19の影響を受ける前の2019年9月(458,856台)からは21.38%の減少となった。
このうちEV(BEV+PHEV)の販売数は20,734台、シェアは5.75%であり、販売数・シェアともに前年同月の2025年9月(12,542台、3.51%)から大幅に増加した。これは6月の19,759台、5.48%を上回る過去最多であり、初めて2万台を上回った。シェアの内訳として、BEVは前年の2.38%から4.46%に、PHEVも前年の1.12%から1.29%へ増加した。
メーカー別では輸入車の合計が7,136台で首位となり、前年の4,909台から45.37%増加した。国内メーカーではトヨタが6,909台で首位となり、前年の2,024台から241.35%増加し、過去最多となった。特にBEVは前年の60台から3,896台へ大幅に増加した。トヨタに続く国内メーカーの2位は3,457台を販売した日産、3位は1,706台のホンダ、4位は948台の三菱、5位は553台のSUBARUとなった。
燃料別シェアではHVが50.17%で最多を維持し、HVを含む電動車全体のシェアは55.93%となった。HVは前年の50.31%から僅かに減少した一方、EVのシェアが3.51%から5.75%へ大幅に増加したことで、電動車全体のシェアも前年の53.83%から2.10ポイント上昇した。
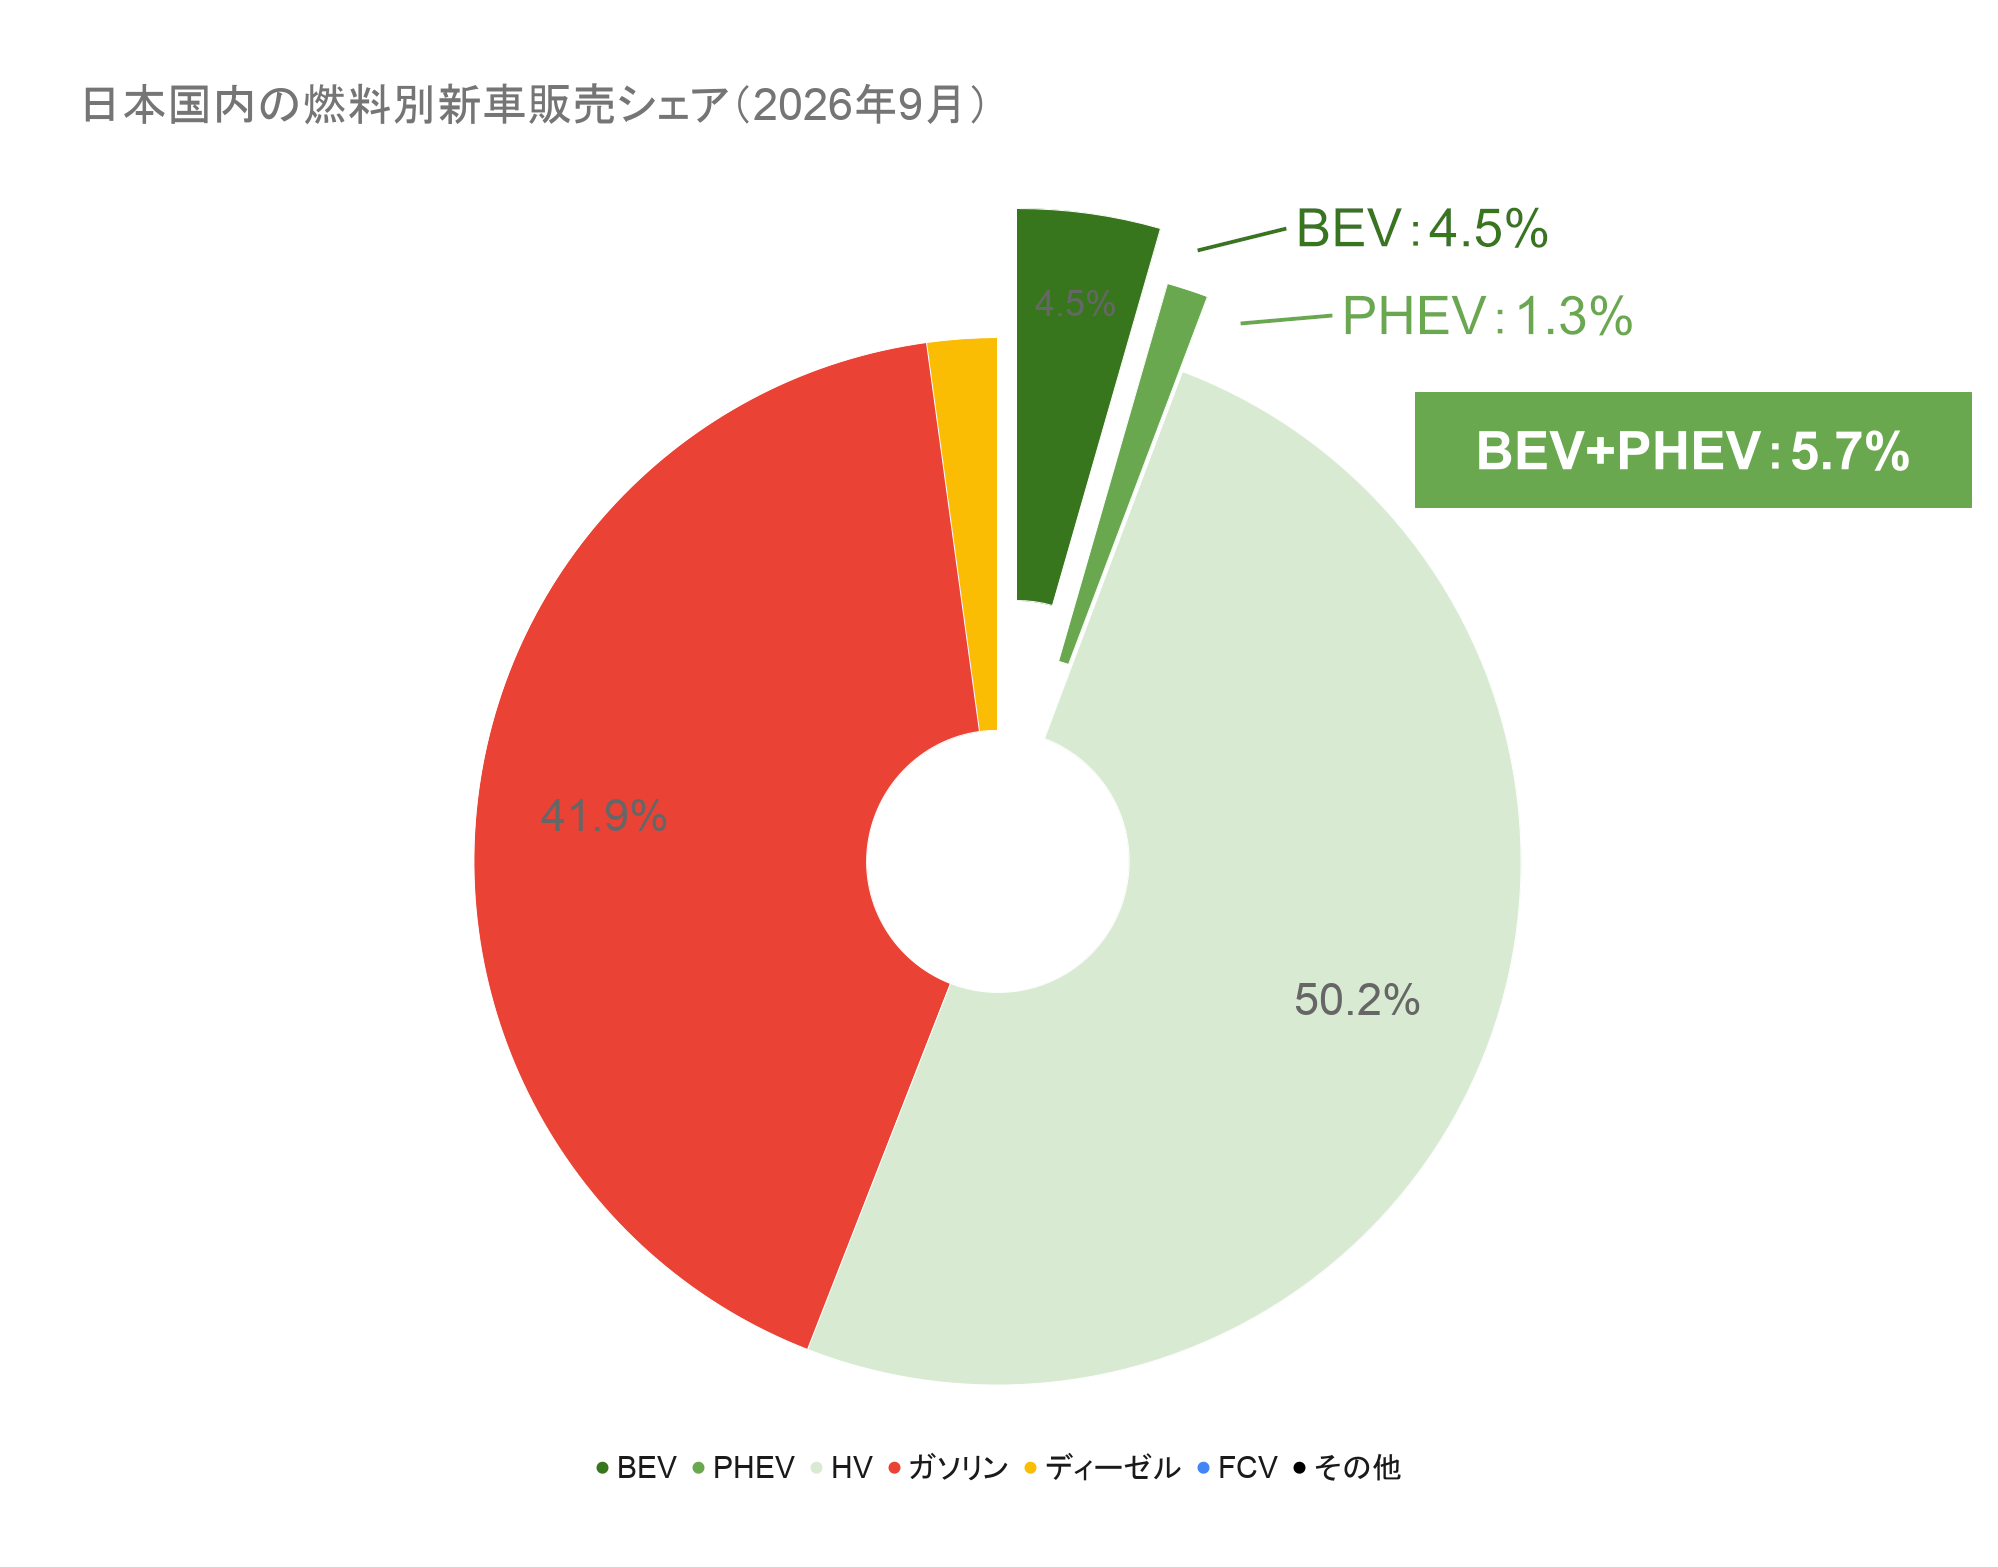
日本国内の燃料別販売台数(2026年9月)(クリックで拡大)
・BEV:16,074台(乗用車全体の 4.46%、前年比 +88.57%)
・PHEV:4,660台(乗用車全体の 1.29%、前年比 +15.98%)
・EV(プラグイン車合計):20,734台(乗用車全体の 5.75%、前年比 +65.32%)
・FCV:52台(乗用車全体の 0.01%、前年比 +36.84%)
・ZEV合計:20,786台(乗用車全体の 5.76%、前年比 +65.23%)
・HV:180,973台(乗用車全体の 50.17%、前年比 +0.64%)
・電動車合計:201,759台(乗用車全体の 55.93%、前年比 +4.86%)
【本ページに掲載している販売数データのソースについて】
・登録車:一般社団法人日本自動車販売協会連合会(JADA)の燃料別販売台数(乗用車)より
・軽自動車:一般社団法人 全国軽自動車協会連合会の軽四輪車通称名別新車販売確報、及びメディア向け資料より
※シェアは上記の販売台数より独自集計
※特筆なき場合、EVはBEV(バッテリー式の完全電気自動車)とPHEV(プラグインハイブリッド車)の両方を指す
販売台数とシェアの推移
2026年9月のEV販売台数は20,734台で、前年の12,542台からは65.32%増加し、6月の19,759台を上回る過去最多となった。このうちBEVは前年の8,524台から16,074台に、PHEVは4,018台から4,660台に増加した。
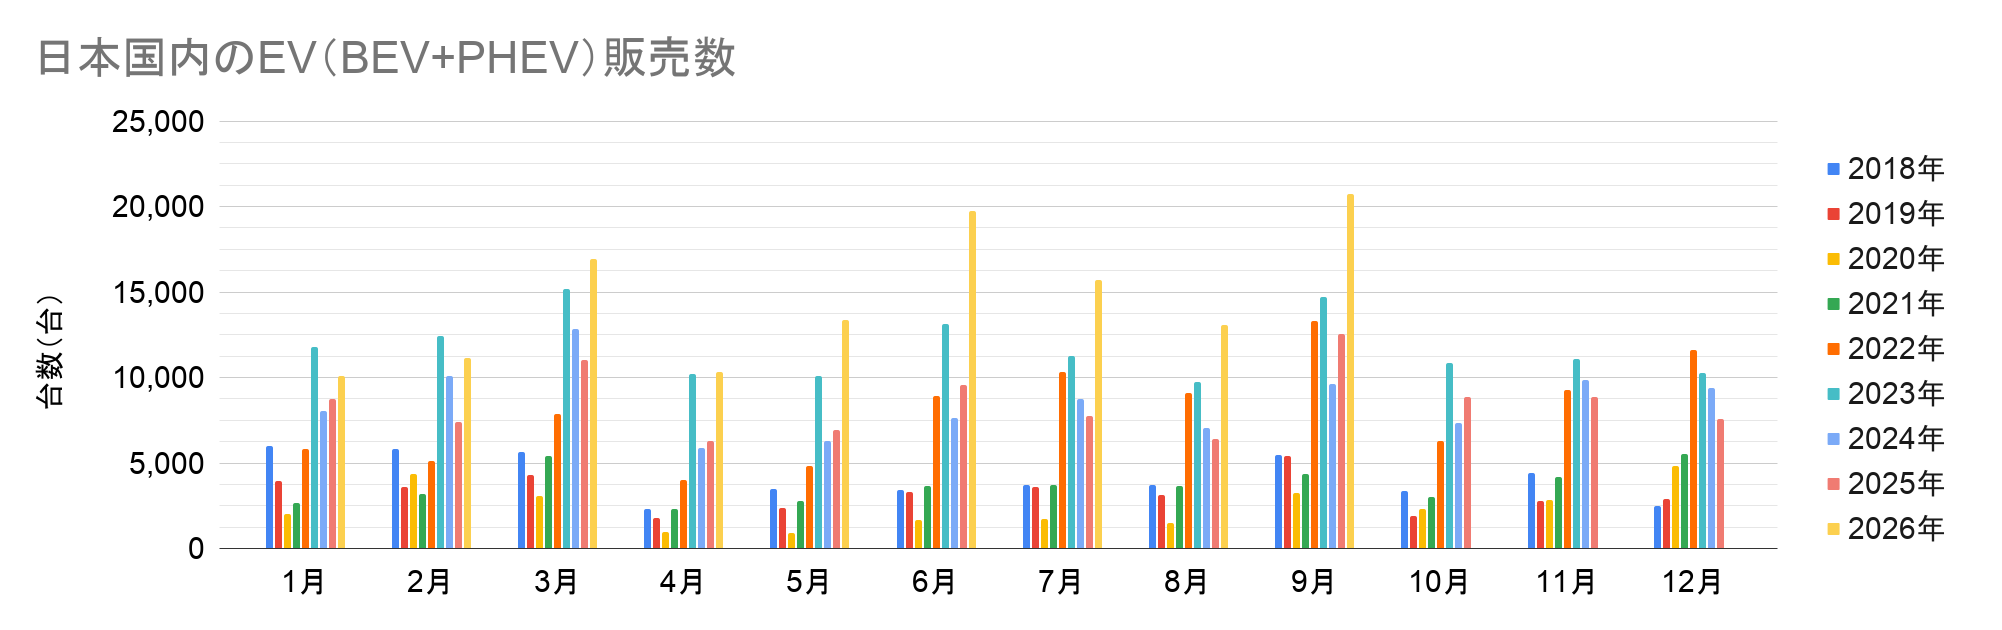
日本国内のEV(BEV+PHEV)販売数(クリックで拡大)
同期間のシェアは5.75%で、前年の3.51%からは2.24ポイントの大幅な増加となり、6月の5.48%を上回る過去最多となった。このうちBEVは前年の2.38%から4.46%に、PHEVは1.12%から1.29%に増加した。
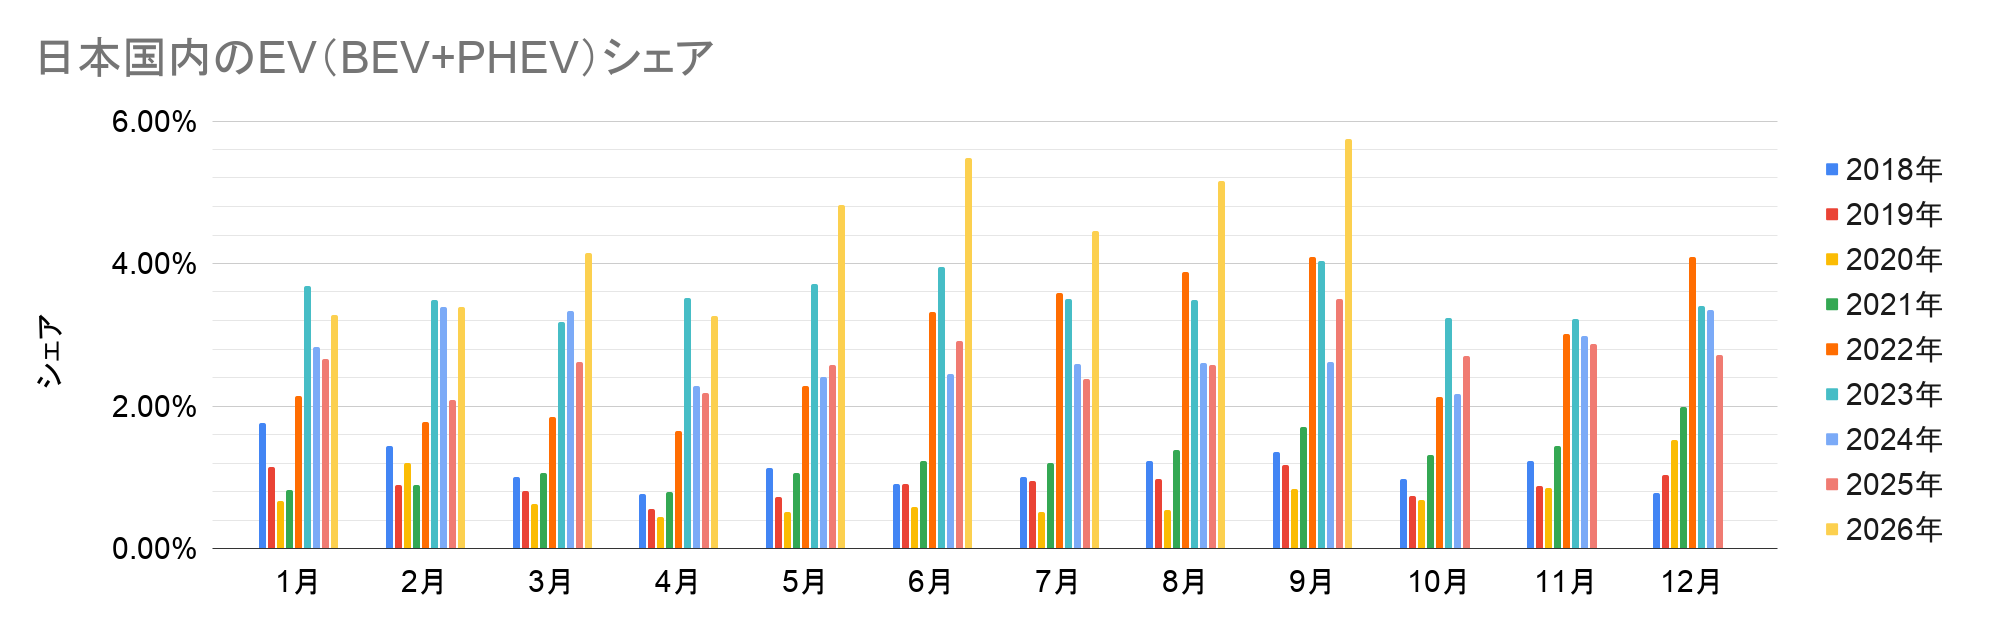
日本国内のEV(BEV+PHEV)シェア(クリックで拡大)
月推移では2023年から2024年にかけて減少し2025年に停滞したものの、2026年は再度増加に転じ、9月には販売台数・シェアともに過去最多を更新している。
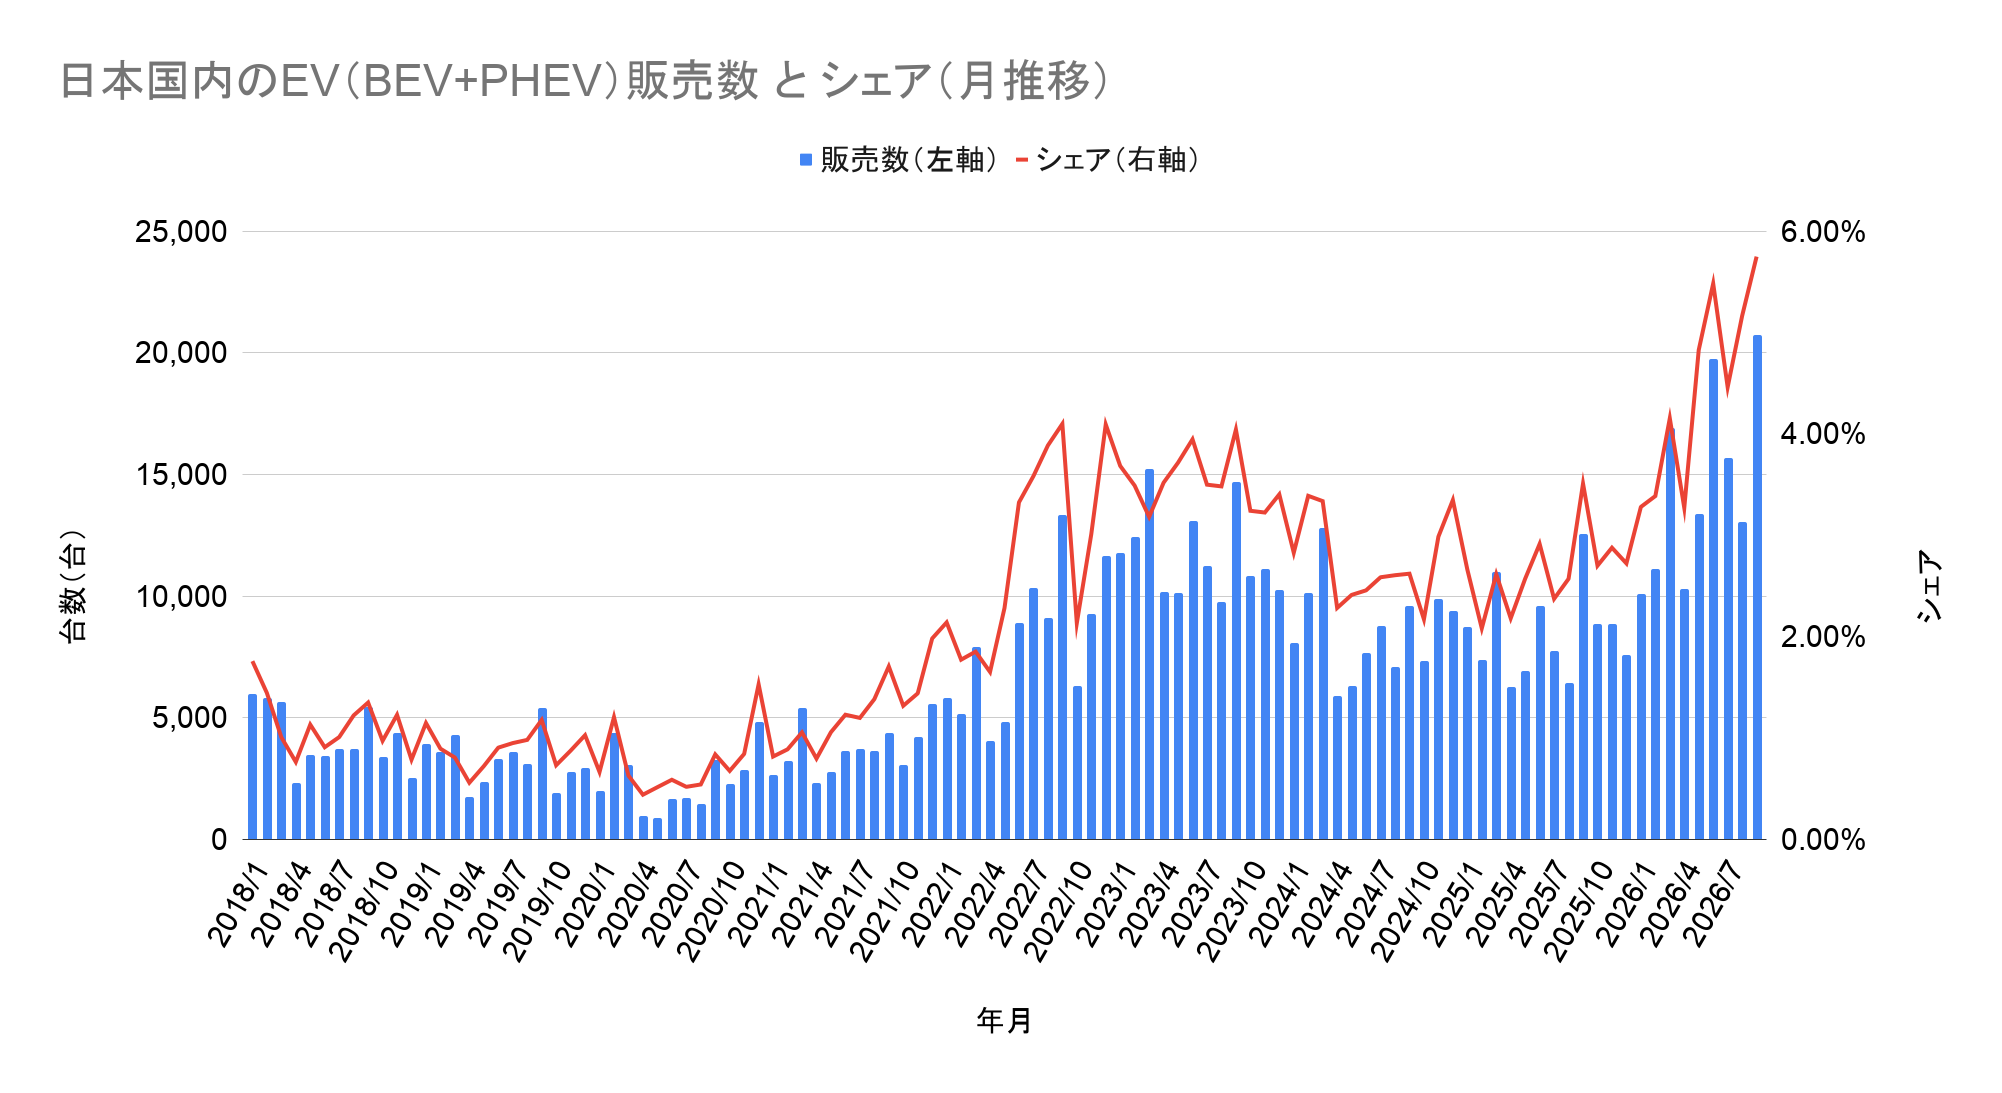
日本国内のEV(BEV+PHEV)販売数とシェアの推移(クリックで拡大)
メーカーと車種
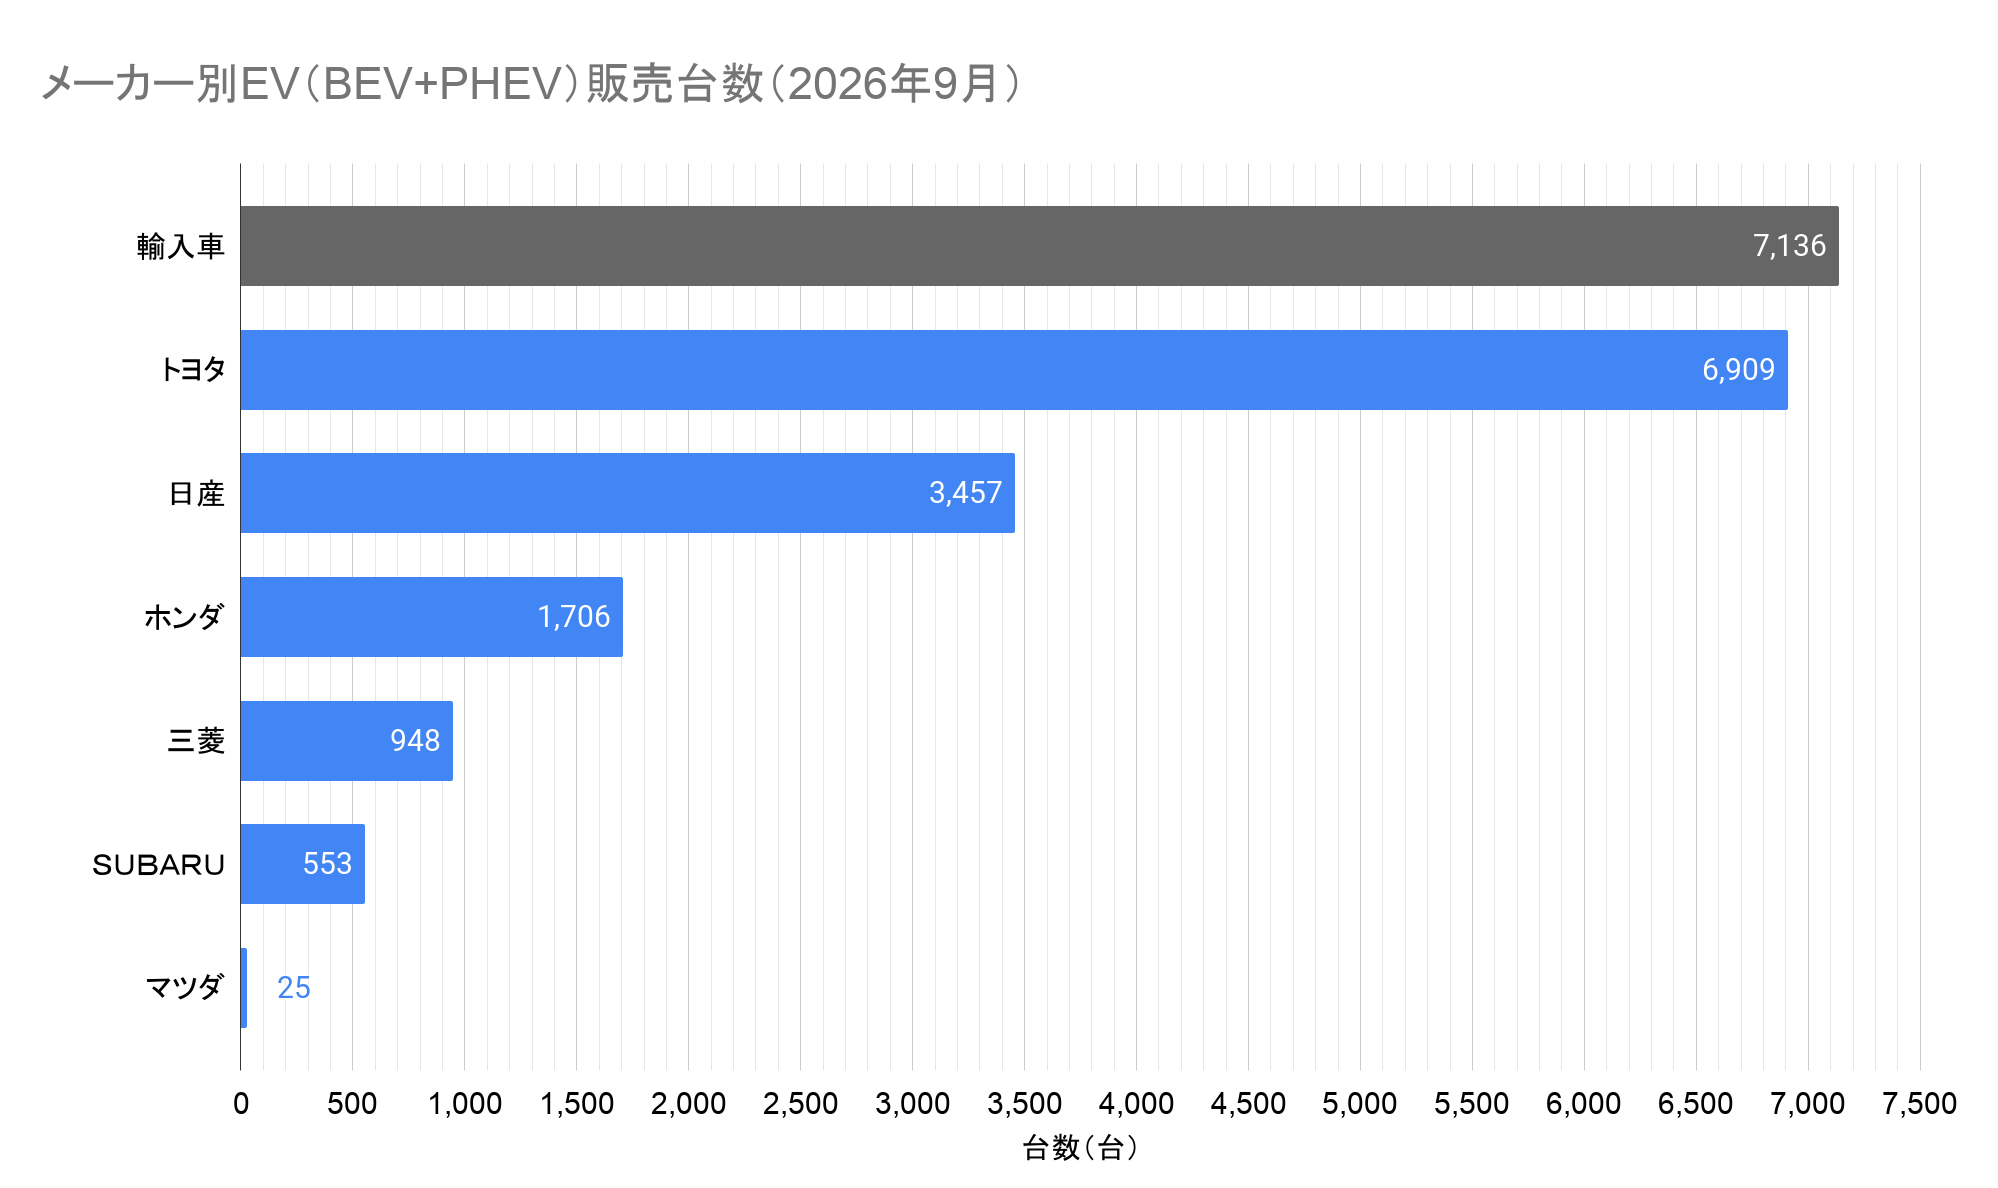
メーカー別EV(BEV+PHEV)販売台数(2026年9月)(クリックで拡大)
9月のメーカー別販売数のトップは7,136台を販売した輸入車の合計で、前年の4,909台からは45.37%の大幅な増加となり、9か月連続で3割超の成長を維持した。このうちBEVは前年の4,070台から6,292台に、PHEVは839台から844台に増加した。軽自動車を含む輸入乗用車に占めるEV(BEV+PHEV)のシェアは17.37%となり、乗用車全体のEVシェア5.75%と比べて約3倍の水準となった。
国内メーカーのトップは6,909台を販売したトヨタで、前年の2,024台からは241.35%の大幅な増加となった。このうち「プリウス」「ハリアー」「RAV4」などのPHEVは前年の1,964台から3,013台に、「bZ4X」やレクサス「RZ」などのBEVは60台から3,896台に大幅に増加した。BEVのうちJADAの乗用車ブランド通称名別順位より「bZ4X」が3,231台(登録車25位)と公開されていて、他のトヨタ・レクサスのBEVは差し引き665台と推計される。
国内メーカーの2位は3,457台を販売した日産で、前年の1,752台からは97.32%の増加となった。車種別では「サクラ」が前年の1,432台から1,371台に僅かに減少した一方、「リーフ」と「アリア」の合計は320台から2,086台に大幅に増加。このうち「リーフ」は2,013台(登録車31位)と公開されていて、残りの73台が「アリア」と推測される。
国内メーカーの3位は1,706台を販売したホンダで、N-ONE e:が納車開始した前年の2,508台からは31.98%減少した。車種別では登録車のBEVが1,055台、軽自動車のBEVが651台で、JADAの乗用車ブランド通称名別順位でも「Super-ONE」が1,055台(登録車45位)と公開されている。軽自動車のBEVは「N-ONE e:」と推測される。
このほかTOP3には入らなかったものの、国内メーカー4位の三菱は948台で前年の1,274台から減少、5位のSUBARUは553台で前年の37台から大幅に増加した。
また、輸入車の7,136台のうち、JAIA(日本自動車輸入組合)の「2026年9月度輸入車新規登録台数(速報)」によると、普通乗用車のOthersは3,347台で、ほぼ全数がテスラと予想される。Hyundaiの販売台数は前年の106台から70台に減少し、うち35台が小型乗用車だった。BYDは登録車が前年の799台から378台に減少したものの、軽自動車「RACCO」の442台を合わせると計820台となり、前年を上回った。
おわりに
日本ではいまだにガソリン価格を抑えるため、巨額の補助金が投入され続けている。しかも、1リットルあたり51円という補助額だけで、同クラスのEVならガソリン車が1リットルで走れる距離とほぼ同じだけ走れてしまう。つまり「EVは電気代が高い」と議論する以前に、ガソリン車は燃料代そのものが税金で大幅に下駄を履かされている。
>ガソリン補助金が最大に 1リットル51円 ガソリン補助金だけで、EVの電気代が賄える説。 【仮定】 ・トヨタbZ4X:8km/kWh ・深夜電力:25円/kWh 【1L分の補助金での走行可能距離】 ・51円→約2kWh=約16km分 HVならまだしも、同クラスの純内燃車と比べたら、補助金だけで電気代ほぼ賄えそう... https://t.co/24ikkKEXGF
— Sakura Yae/八重 さくら (@yaesakura2019) September 16, 2026
一方、世界有数の産油国である米国ですら、ハーバード大学の研究では2030年の新車EVシェアが38%に達すると予測されている。2025年の約8%から4倍以上である。政権による政策の巻き戻しがあっても、電池価格の低下や航続距離の伸長、充電網の拡大といった技術・市場側の流れまで逆回転するわけではない。
ハーバード大学の研究が2030年の米国EV販売比率を38%と修正予測、2025年の8%から4倍以上へ。 トランプ大統領が中止を命じたNEVI公共急速充電プログラムは、判事が命令を覆しました。 詳細 ハーバード大学の経済学者らは、2030年までに米国の新車販売の38%をEVが占めると修正予測しました。当初は32%と試算されていましたが、9月17日にハーバード・ガゼットの編集部注で38%へ上方修正されています。この数字は2025年の実績8%の4倍以上に相当します。 研究は、トランプ政権の大型減税法『One Big Beautiful Bill』(OBBA)によるEV税額控除の廃止が、2030年のEV販売比率を48.0%から39.4%へ引き下げると推定しています。特に新車・中古・商用EV(リース含む)の税額控除廃止の影響が6.2ポイントと最大でした。 一方で、トランプ大統領が中止を命じたNEVI(国家EVインフラ)プログラムは、判事が命令を覆したため継続されています。これは州政府に連邦資金を提供し、高速道路沿いなどの急速充電ネットワーク整備を支援するもので、EV普及の後押しになるとみられます。 Fordは、来たるFathom電動ピックアップトラックの価格を3万ドル未満に抑え、量産準備を進めています。研究はEV販売が急速に伸びる背景として、バッテリー技術の向上による航続距離延長と価格低下、充電インフラの拡充を挙げています。 ソース媒体:CleanTechnica 記事名:EV Sales At 32% — No, Make That 38%! — By 2030
— Sakura Yae/八重 さくら (@yaesakura2019) September 21, 2026
日本でもBYDは累計1万台を突破し、安全規制の厳しい欧州ではすでに約50万台を販売している。それでも、EVを所有したことすらない人たちが「危険だ」「使えない」と欠点探しや言い訳ばかりを続ける光景は後を絶たない。
BYDは安全にうるさい欧州で既に約50万台、日本でも1万台売れているが... 他社と比べて危険な不具合が多いとは聞かないし、一部の人たちが主張する「修理できない」みたいな声もない。 どっちの声が正しいの???
— Sakura Yae/八重 さくら (@yaesakura2019) October 4, 2026
ガソリンを税金で支えながら、EVには「補助金頼み」と言う。海外で普及が進んでも、日本だけは違う理由を探す。いつまで、乗ってもいないEVの悪口や、乗らないための言い訳ばかり考え続けるのだろうか。